Domain wjmf.de kaufen?
Wir ziehen mit dem Projekt
wjmf.de um.
Sind Sie am Kauf der Domain
wjmf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wjmf.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **


Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
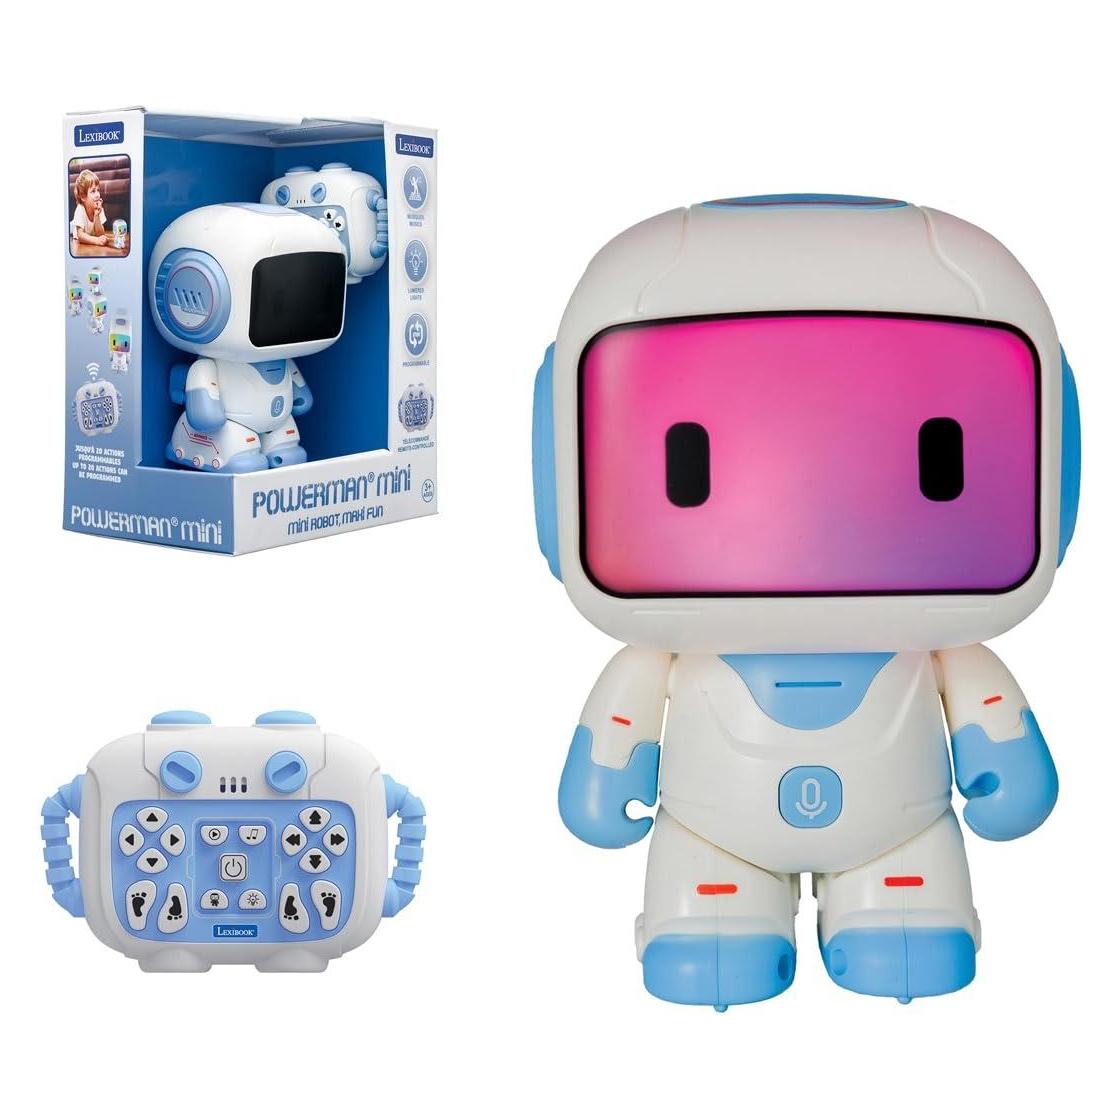
Lexibook Powerman ROB13 Programmierbarer Mini-Roboter - Weiss - Sprache und Lichteffekte - Musik und Tanz (3380743132686)Lexibook Powerman ROB13 Programmierbarer Mini-Roboter - Weiss - Sprache und Lichteffekte - Musik und Tanz (3380743132686)34,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott Fetenbuch Gesang/GitarreSchott Das Fetenbuch für Alt und Jung – 100 Lieder und Hits zum Mitsingen: 100 Lieder arrangiert für Gesang und Gitarre, bearbeitet von Sebastian Müller, Melodie in Standardnotation, mit Texten und Akkorden, mit Schlagmustern, leichter Schwierigkeitsgrad, ISBN 9783795744588, ISMN 9790001157117, ED 22355, 18,2 x 25 cm, 168 Seiten22,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Schott Fetenbuch Gesang/UkuleleSchott Das Fetenbuch für Alt und Jung Ukulele: 100 Songs aus Pop,Rock,Schlager und Volksmusik arrangiert für Gesang und Ukulele in GCEA-Stimmung, mit Melodielinie in Standardnotation, mit Texten,Akkordangaben,Griffbildern und Schlagmustern, leichter Schwierigkeitsgrad, bearbeitet von Sebastian Müller, ISBN 9783795744526, ED 22356, 18,2 x 25 cm, 168 Seiten19,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **


Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Schott Musik und Tanz 1 HandbuchSchott Musik und Tanz für Kinder 1 – Handbuch: Unterrichtswerk zur Früherziehung, Handbuch (Ordner) zum ersten Unterrichtsjahr, Neuausgabe 2026, von Jutta Funk, Micaela Grüner und Rainer Kotzian, ISBN 9783795720650, ISMN 9790001223799, ED 22963, 21 x 29,7 cm, 344 Seiten, in deutscher Sprache75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott Musik und Tanz Paket 1Schott Musik und Tanz für Kinder 1 – Komplettpaket: Unterrichtswerk zur Früherziehung, Neuausgabe 2026, von Jutta Funk, Micaela Grüner und Rainer Kotzian, umfasst alle Materialien zum ersten Unterrichtsjahr: Mein Musikater Kinderheft 1, Meine Tripptrappmaus Kinderheft 2, Lehrerhandbuch 1 (Ordner), MP3-Pack 1, Begleitsätze für Klavier und Ukulele 1 und Elterninformation, ISBN 9783795734923, ISMN 9790001223812, ED 24110, in deutscher Sprache105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexibook Powerman ROB13 Programmierbarer Mini-Roboter - Weiss - Sprache und Lichteffekte - Musik und Tanz (3380743132686)Lexibook Powerman ROB13 Programmierbarer Mini-Roboter - Weiss - Sprache und Lichteffekte - Musik und Tanz (3380743132686)34,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Schott Fetenbuch Gesang/GitarreSchott Das Fetenbuch für Alt und Jung – 100 Lieder und Hits zum Mitsingen: 100 Lieder arrangiert für Gesang und Gitarre, bearbeitet von Sebastian Müller, Melodie in Standardnotation, mit Texten und Akkorden, mit Schlagmustern, leichter Schwierigkeitsgrad, ISBN 9783795744588, ISMN 9790001157117, ED 22355, 18,2 x 25 cm, 168 Seiten22,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Schott Fetenbuch Gesang/UkuleleSchott Das Fetenbuch für Alt und Jung Ukulele: 100 Songs aus Pop,Rock,Schlager und Volksmusik arrangiert für Gesang und Ukulele in GCEA-Stimmung, mit Melodielinie in Standardnotation, mit Texten,Akkordangaben,Griffbildern und Schlagmustern, leichter Schwierigkeitsgrad, bearbeitet von Sebastian Müller, ISBN 9783795744526, ED 22356, 18,2 x 25 cm, 168 Seiten19,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Traumzeit Verlag Gesang Der Stille KlangschalenTraumzeit Verlag Gesang Der Stille: Einführung in die Welt der Klangschalen, von Adalgis Wulf, 10.erweiterte Auflage, Herkunft,Geschichte,Verwendungs- und Spielanleitungen, Porträts von über 40 Klangschalen-Typen, ISBN 9783933825216, Format 21 x 21 cm, 72 Seiten, inkl. CD mit Soundbeispielen von allen im Buch vorgestellten Klangschalen, in deutscher Sprache19,80 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Schott Folk und Volk Gesang/GitarreSchott Das Folk- und Volksliederbuch für Alt und Jung Gitarre: 100 Folksongs und Volkslieder für Gesang und Gitarre, mit Melodielinie in Standardnotation, mit Texten,Akkorden,Griffbildern und Schlagmustern, leichter Schwierigkeitsgrad, bearbeitet von Sebastian Müller, ISBN 9783795711085, ISMN 9790001162975, ED 22683, 18,1 x 24,9 cm, 164 Seiten22,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.